lunes, 26 de julio de 2010

La alquimia de los contables y otros cuentos II: fútbol y casas de apuestas.

Las casas de apuestas han ganado la partida mundialista a marcas y entidades financieras: ellas sí acertaron.


Sevilla, 22 de julio. Víctor G. Pulido.


En las entradas anteriores nos hemos sentado a comentar cómo un mundial de fútbol nos convierte en fenómenos globalizados e interconectados a todos los niveles. Como una atmósfera planetaria, la futbolsfera lo cubre todo bajo su manto, nutre de rituales y leit motiv todo su hinterland y se convierte en la medida absoluta de todas las cosas: interrumpe conflictos bélicos y fronterizos e interfiere en debates políticos y ceremonias religiosas (acaso el fútbol mismo lo fueran); aúna naciones con tensiones territoriales y construye puentes entre civilizaciones y razas; provoca absentismo laboral y, al mismo tiempo, su contrario, altas hospitalarias; da origen a mitos, leyendas, héroes y villanos; y, sobre todo, genera comercio, mucho comercio, desde la gran banca al pequeño bazar chino. De todo ello, de esa comunión que encierra la liturgia del balón cada cuatro años, emerge enredado en su ecosistema una cosmogonía a la que se pretende dar entendimiento bajo todo tipo de fórmulas desde muy diferentes ámbitos. Esto es, por qué ocurre, cómo ocurre y, por supuesto, en una aproximación al estudio del fenómeno, qué rendimiento puede sacarle el mercado. En nuestra anterior participación en el blog, hemos comentado como ejemplo de parte de ello el "Informe ABN-AmRo”, como una estrategia promocional de la entidad bancaria neerlandesa, de prestigiar su marca a través de su oráculo financiero y obtener notoriedad comercial mediante un sigiloso diseño mercadotécnico y con una inversión mínima optimizada. Es un banco, nada reprochable. Otra cuestión es que, en el estudio comercial del objeto, acierten o no con sus previsiones: pero eso es lo de menos cuando la marca ha constatado su presencia, aunque sea de modo soslayado y anecdótico, en la futbolsfera mundial.


"Manchester United", club de referencia bursátil, flúctua en
sus cotizaciones en función de sus derrotas y triunfos: bolsa pura.


En definitiva, sea como fuere, lo que queda patente es que los analistas y consultores se pueden equivocar como seres humanos que son (a veces sus errores mancomunados nos cuestan crisis financieras, claro); sobre todo si se mezcla con el fútbol porque el balón no entiende de variables ni de patrones estadísticos: es algo que se juega con el alma, que diría un argentino, y no intentando cuadrar un sudoku. Y, para muestra, otro botón financiero: los brokers de las más férreas economías mundiales había apostado por Brasil, con Wall Street a la cabeza, como reinona del mundo incluso antes de que comenzara la fase de clasificación por regiones. En esta línea un banco danés, el Danske, ingenió la fórmula matemática del acierto, la alquimia de la predicción. La ecuación simplificada de “Danske Bank”, consistía en “número de goles - 0,18xPIB per cápita + 0,19xPoblación - 0,02xIncremento de población + 0,05xParticipaciones en Mundiales anteriores + 0,17xNúmero de superestrellas en el equipo - 0,01xRanking de la FIFA + 1,12xAnfitrión - 0,85xAsia/Oceanía/Norteamérica”. “Danske Bank” explica que cuantos más recursos económicos, humanos y materiales posee una nación, más puede invertir ésta en la formación de su selección de fútbol: la cantera potencial será mayor y más diversificada, lo que justifica el uso de esos dos factores. De su ecuación sale ganador, cómo no usando estás variables, Brasil; una conclusión a la que también llegan, a partir de otras fórmulas, el banco suizo “UBS”, el estadounidense “Goldman Sachs” y el británico “Evolution Securities”. “JP Morgan”, por el contrario, se desmarcó y apostó por Inglaterra. Tan sólo el Centro Informático de Noruega, que había sustentado su modelo de predicción aplicando diseños matemáticos para el Mundial, pero basados sólo en factores deportivos, como la evaluación del desempeño de cada jugador en defensa y ataque, y del equipo en su conjunto, había dado como favorita a España. Entre tantos “jugadores”, alguno tenía que acertar, ley matemática de probabilidades, pero si el concienciudo CIN noruego hubiera asesorado al "BBVA" o Toshiba, por citar holdings implicados comercialmente en promociones de productos-riesgo, hubieran ahorrado mucho dinero a sus accionistas. Y es que, lo que han llevado a cabo todas estas grandes empresas y patrocinadores, aunque no lo parezca, es un acto financiero de jugar en bolsa, cuyos activos y valores, devaluables o no mediante cotizaciones, son las selecciones nacionales.


Las casas de apuestas, físicas y virtuales, han dado un ejemplo
de gestión de riesgo a las grandes corporaciones comerciales.

Y hablando de juego, riesgo y alquimias financieras. Los que no han errado en sus predicciones (o, al menos, en menor medida que el comercio) han sido las casas de apuestas, tanto físicas, como principalmente virtuales. España, tras su victoria en la última Eurocopa de 2008, partía como la principal favorita en las principales casas de apuestas, seguida de Brasil (primer puesto en el ranking FIFA hasta la semana pasada) e Inglaterra. Y es que los casinos, presenciales o virtuales, no mandaron a sus barcos a luchar contra los elementos, como bancos, marcas y fabricantes; para evitar sufrir ataques en sus activos y proteger sus márgenes comerciales, no se complicaron la vida y situaron a España como el valor menos retributivo: esto es, la declaró Campeona del Mundo antes de tiempo. Y es que, señores contables, no se puede determinar las probabilidades de éxito de una selección en función del potencial económico de un país, combinarlo con su masa demográfica o creer en el animismo imaginario de que un triunfo de un combinado, cual danza de la lluvia aborigen, proporciona mejores cosechas económicas a su país de origen. Aprendan de los casinos, ellos saben que los dioses son sordos y que sus clientes juegan más con el corazón que con la calculadora. Por eso su “banca” siempre gana. Por eso siempre apuestan por los perdedores, diversificando el riesgo al máximo, arriesgando el margen al mínimo, comiéndose a bocados el bolsillo de los aficionados que sienten amor incondicional por los colores de su bandera y el juego. Las casas de apuestas, un sector económico más, vuelven a dejar solos a los alquimistas de la contabilidad y demuestran que entre economía nacional y fútbol autóctono no existen conexiónes: Brasil ha sido durante décadas paradigma de desigualdades sociales y es histórica pentacampeona del mundo; la Inglaterra líder de la Commonwealth se agarró a su única gloria mundialista en casa y con ayudas arbitrales. El triunfo no deviene de los recursos humanos ni los activos financieros de una nación, no lo dictan los discípulos de Adam Smith. Las naciones que los poseen, afortunadamente para la futbolsfera, no hacen campeonas a sus selecciones de modo inexorable. Y el éxito en el balompié tampoco implica hacer rica o pobres a las naciones, y menos de la noche a la mañana. Como mucho las hace felices. Si la felicidad aporta  las premisas socioeconómicas que den lugar a la solidaridad, al talento,  a la productividad, al potencial de futuro y a la incentivación del consumo interno, ese es ya otro debate, quizás el gran debate antropológico de la historia de la humanidad.


Trabajo en equipo, humildad y talento parecen ser las premisas del éxito
en un mundo globalizado: discípulos de Del Bosque, más que de Adam Smith. 


miércoles, 21 de julio de 2010

La alquimia de los contables y otros cuentos I: fútbol y pronósticos financieros.

La euforia colectiva desatada por la consecución de la Copa del Mundo, contagiada al ámbito financiero y contable nacional.


Sevilla, miércoles 21 de julio. Víctor G. Pulido.


Cuando Iker Casillas levantó la Eurocopa tras la final disputada en el Ernst Happel de Viena hace tan sólo un par de inicios de veranos, no sólo materializó el triunfo de una selección española que marcaría el inicio de una senda y una generación de excepcionales jugadores cuyas gestas harían felices a millones de personas. La victoria de los de Luis Aragonés supuso, además, el triunfo icónico de una nación de naciones cuya euforia estaría eclipsando soslayados mecanismos macroeconómicos esporados como consecuencia de la consecución del título. Dicho en cristiano, la consecución del título continental de naciones estimularía un consumo adicional que, aunque poco perceptible, supondría un impulso más para la economía española. La reactivación en cadena del pequeño consumo se traduciría en términos económicos en clave de externalidad positiva. Así al menos lo aseguraba entonces José Carlos Diez, director de análisis de “Intermoney”, en un contexto de contabilidad nacional: “la consecución de la Eurocopa por España va a generar un impacto significativo en su PIB”. Según Diez, y atendiendo a su afirmación de entonces, este mismo impacto debe manifestarse, emerger en al menos en mayor medida o grado extrapolado, con la consecución del Campeonato FIFA tras la victoria de España en Sudáfrica. Pero poco o más bien nada sospechaba uno de nuestros mejores analistas financieros que un banco procedente de la nación vencida por nuestra armada futbolística en la final de Johanesburgo, a día de hoy seguiría la estala de su tesis. La entidad financiera holandesa ABN-AmRo, más conocida en nuestro país por su equipo ciclista profesional o por haber pertenecido en parte al Grupo Santander, no duda en echar una mano a Diez y asegura que las coleteralidades positivas que para la economía de un país supone que su combinado nacional quede como selección ganadora del Campeonato del Mundo implica un aumento de hasta el 0'7% de su producto interior bruto (PIB). ¿Y en qué se basan los neerlandeses?. Pues bien, para llegar al refuerzo de esta hipótesis los analistas contables llevaron a cabo un informe donde sus premisas tomaron en cuenta datos de los países que se proclamaron campeones del mundo desde 1970. El ABN-AmRo alude, como factores que contribuyen al aumento del producto interior bruto del país, variables emocionales tales como la euforia y en un aumento inmediato del nivel de gasto, consumo compulsivo que, por el efecto multiplicador de la velocidad del dinero, genera riqueza. Para que nos entendamos, en palabras del “Financieele Dagblad”, algo así como un “efecto Mariposa” en la economía española del caos.


ABN-AmRo es la mayor entidad financiera
neerlandesa en el ámbito internacional


Para los escépticos y detractores del informe ABN-AmRo, el estudio no se trata de nada más que un divertimento macroestadístico impropio de una institución financiera de la categoría del banco holandés que, por si fuera poco, no fundamenta de modo empírico las correlaciones objetivas entre éxito deportivo de un país y su crecimiento interno. “Es como la narración de una fábula de tintes contables de épicos guerreros pero por mucho que nuestro gobierno insista en que con la victoria española habría que revisar al alza las previsiones de crecimiento del PIB, está por ver sus efectos; tiene algo de leyenda por la doméstica razón de que ningún país puede delegar el prestigio, el destino y la calidad de su marca nacional sobre once hombres solos”- comenta un usuario de FaceBook al respecto, que considera que las declaraciones oficiales de varios ministros españoles son más producto de la segregación de dopamina que de tendencias alcistas en el mercado a corto plazo. Así las cosas, de este modo, ABN-A, como se la conoce coloquialmente a la entidad en el barrio financiero de Rotterdam, en la “pequeña Manhattan”, ha embrionado durante el transcurso de la celebración del Mundial, quizás sin proponérselo, una pequeña comunidad de profesionales escépticos que cuestionan abiertamente el impacto real del triunfo de una selección sobre la economía del país. En este sentido, varios expertos han recordado que los autores del informe de ABN-A no han destacado que en Alemania, en 1974, y la Argentina del “Mundial’78”, no se registró el repunte económico esperado tras la victoria de sus respectivos combinados nacionales en los mundiales de aquellos años. Más bien todo lo contrario, en ambos países se agravó la crisis que ya sufrían antes de la cita mundialista, abocados a la recesión. De igual modo, apuntan los críticos con el informe, España conquistó la Eurocopa 2008 ante Alemania en Austria y ello no se tradujo en una mejoría de su maltrecha economía. Más bien al revés: desde 2008 hasta ahora, los datos han ido demostrando una curva claramente descendente de la economía española, lo que invita a invalidar la hipótesis de correlación: un triunfo futbolístico no tiene por qué colaborar positivamente en la recuperación económica del país. La conclusión parece a todas luces clara: las economías de las naciones vencedoras de campeonatos mundiales desde 1970 se comportan con posterioridad al evento de modo procíclico sólo si previamente a la cita mundialista ya existían condiciones macroeconómicas favorables; si, por el contrario, la situación financiera de un país no era muy boyante, la entropía mecánica de la victoria no absorvía toda su inercia. Otra cosa o fenómeno es, como ya hablamos el mes pasado en “Efecto Mundial, daño colateral”, y hablaremos mañana en la próxima entrada, que anime al sector horeca, y al sector retail, que no es poco, en la mejora de los números que favorezcan la distensiones contables de tesorería nacional. Pero eso ya son otras cuentas, otros cuentos.


Un excelente rendimiento deportivo en las principales
 modalidades deportivas mundiales (baloncesto, futbol, ciclimo, tenis,...)
de un país no implica un indicador de medida de su salud financiera. 


lunes, 19 de julio de 2010

Desde Wal-Mart o Carrefour a Mercadona.

El prestigioso blogger empresarial Lawrence analiza la evolución de las más destacadas enseñas de distribución y su innovación en procesos y servicios.


Barcelona, 12 de abril de 2010. Lawrence.


Cartelería urbana en una céntrica avenida
 neoyorquina de la enseña "Target".


Quizás muchos no nos demos cuenta de la magnitud del sector del consumo, la distribución, el sector retail. De las cifras que maneja, de sus prestaciones globales y en general de los dramáticos cambios y transformaciones que el sector ha sufrido en las últimas décadas. Sólo hay que mirar un poco hacia atrás y recordar que antes hace no muchos años, eran las cadenas especialistas de productos las que dominaban el panorama, en otras palabras, si queríamos joyas íbamos a la joyería, si necesitábamos juguetes acudíamos a las tiendas de regalos y juguetes y un largo etc. Hoy en día los gigantes de la distribución han acaparado todo ese mercado, empresas como “Wal-Mart”, “Carrefour”, el grupo Metro, “Tesco”, “Target”, etc son los grandes dominadores en la mayoría de las categorías de productos disponibles para el consumo. “Wal-Mart” por ejemplo, por encima de ser un distribuidor y una de las empresas que más valor aporta al mercado en todo el mundo, ha introducido importantes cambios estratégicos basados en el uso de tecnología puntera sobre todo, en el área de operaciones y logística, innovaciones que han resultado útiles no sólo para el canal retail si no para empresas de otros muchos sectores. “Carrefour” la segunda fuerza mundial cuenta con presencia en más de treinta países y utiliza cinco formatos diferentes de negocio (sorprende su no presencia en USA). El grupo Metro con presencia en más de treinta y dos países, utiliza cuatro formatos de estrategia empresarial diferente y un largo etc.


Tienda estándar de la enseña estadounidense "Costco".


Me gusta escribir acerca de sectores innovadores y novedosos, el sector retail es uno de ellos. ¿Cómo está respondiendo el sector ante las altas tasas de paro globales, la falta manifiesta de confianza por parte del consumidor y la situación generalizada de bajo crecimiento económico? Una de las cadenas fuera de Europa que más está destacando, es la cadena americana “Costco” (sexto en el ranking americano y novena en el mundo). “Costco” utiliza una estrategia novedosa de venta basada en aportar valor, a través de precios más que mínimos prácticamente ridículos. Creo que a día de hoy, es una de las pocas cadenas de distribución que se auto-imponen un margen máximo de beneficio propio del 14% en todo tipo de mercancía que comercializan. Como sabéis, esta es una cantidad ridícula comparada con el 25% o 50% que otros centros de distribución establecen. La estrategia de precios mínimos de “Costco”, esta combinada con una estrategia de ofrecer artículos prestigiosos o de gama alta marcas tipo Ralph Lauren, diamantes etc. En series limitadas, creando expectativa y lealtad entre los posibles clientes. “Costco” a diferencia de las grandes empresas de superficies, apenas maneja números de referencia en tienda (en torno según estudios a apenas 4000 stock keeping units o SKU). En una tienda "Wal-Mart" por ejemplo, podemos encontrar en torno a 150.000 SKU. Poco stock crea urgencia entre los consumidores o “compramos pronto o mañana ya no estará”.


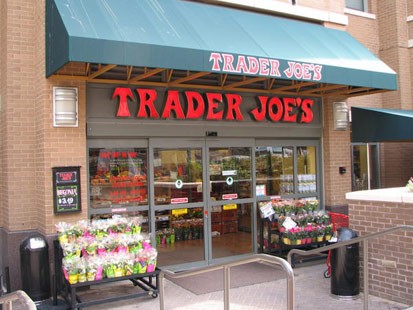
Fachada de una "Trader Joe´s", establecimientos que
combinan técnicas ambientalistas y atención.


Otro tipo de empresas del sector, mantienen la competitividad a través de un recorte contundente de gastos estructurales basado en sistemas sofisticados de comunicación e información, en otras palabras han optimizado sus sistemas de operaciones y logística al máximo a través de inversión en tecnología. La cadena “SevenEleven”, es un claro ejemplo de este tipo de estrategia. Esta cadena que realmente no ha tenido gran éxito en España, se posiciona principalmente en el segmento de tiendas disponibles veinticuatro horas (llamadas tiendas de conveniencia) en las grandes ciudades. En Japón, la cadena tiene más de doce mil tiendas, donde tienen implementado un sistema realmente efectivo a la hora de detectar demanda de producto y proceder al abastecimiento de stock. En cada tienda, se escanea minuciosamente cada cesta de los clientes, se envía la información a través de satélite e Internet al centro corporativo de la empresa, donde se realiza un exhaustivo análisis de los datos por regiones, producto y hora y a la vez, se envía está información a todas las tiendas y proveedores de la empresa, de forma que esté disponible para la mañana siguiente. Para que os hagáis una idea de lo sobresaliente que es el sistema, a pesar del reducido tamaño de las tiendas “SevenEleven”, se realizan en torno a diez envíos diarios de mercancía a cada una de las tiendas. El segmento innovador de retail, es otro segmento realmente interesante desde el punto de vista de estrategia de negocio. Un ejemplo de innovación actual dentro de este segmento es la cadena “Trader Joe´s” o la cadena británica “Fortnum & Mason”: ambos utilizan una estrategia similar a "Ikea", en la cual atraen a los clientes a través de la experiencia diferenciadora que ofrecen en sus tiendas. “Trader Joe`s” aporta calidad, originalidad de productos, variedad pero sobre todo, staff y trabajadores que marcan la diferencia a través de su creatividad hacia el cliente y su amabilidad. El concepto es crear un cliente leal, a través de ofrecer una experiencia única, estimulante y agradable en sus tiendas y en cada comunicado de la compañía con los clientes. Todo se puede probar en “Trader Joe´s” antes de proceder a comprarlo.


Interior de un establecimiento de
la gourmet shop "Fortnum & Mason".


Un segmento que se ha desarrollado de forma significativa en los últimos años, es el sector de bajo precio (low cost). En un principio, desde el punto de vista estratégico, este segmento es a menudo despreciado y hasta cierto punto infravalorado por la opinión pública, simplemente por que comercializan productos de bajo coste. La realidad desde el punto de vista del valor de su estrategia, es realmente a valorar. Supermercados en España tipo “Aldi” (del grupo alemán Tengelmann), “Plus Superdescuento” (comprada por “Carrefour” y fusionado con la cadena “Dia” filial española de “Carrefour”), “Lidl” (a pesar de su nefasta política de gestión de recursos humanos), “Zero” (del grupo Miquel Alimentació) o “Netto” (de la cadena francesa Intermarché) o incluso "Mercadona" en España y "Dollar General" , "Family Dollar" o "Save-A-lot" en USA, son claros ejemplos de cómo la relación coste beneficio, nos puede traer números muy importantes de negocio. De hecho, está más que demostrado que un modelo que maneja productos de rotación continua en una superficie inferior a diez mil metros cuadrados, es un buen modelo de negocio si se complementa con ofrecer otro tipo de valor como pueden ser facilidades de acceso a la tienda y a la hora de comprar y exposición de mercancía que esté en demanda. En este tipo de tiendas, podríamos ser pesimistas y pensar que si la transacción o compra media es de apenas siete o doce euros es poco probable que sea un buen modelo de negocio a medio plazo. Sin embargo, lo que la mayoría de las personas desconocen, es que el margen de beneficio en cada producto en un modelo de bajo precio, es superior siempre al 32% por encima de los márgenes del resto del sector incluyendo supermercados, almacenes, tiendas de descuento etc. Y que la mayoría de los artículos los podemos encontrar de media un 40% más baratos que en el resto de los supermercados convencionales.


Fachada y disposición de los lineales
de una tienda de hard discount "Netto".

El segmento medio de supermercados, es el segmento más popular y más competitivo pero también el sector con más posibilidades de ganancias significativas, principalmente porque tiene acceso al mayor número potencial de clientes y por lo tanto en el fondo, es donde todo el mundo se quiere posicionar a medio plazo. “Wal-Mart” y “Best Buy” en USA, “Carrefour” y “Eroski” en España etc. La mayoría de estas empresas comenzaron especializándose en otro segmento, por ejemplo el segmento del bajo coste y a día de hoy, se han convertido en centros de venta híbridos básicamente para aumentar su cuota de clientes y conseguir exposición a un público más amplio. La mayoría han optado por cambiar su imagen y transmitir un mensaje de aportar valor al mercado, pero a través de un mayor rango de productos y servicios que cuando abrieron sus tiendas por primera vez. De hecho, donde hace años sólo se vendía comida ahora se vende comida, ropa, utensilios, electrodomésticos, servicios financieros, viajes, etc. Más concretamente, una de las estrategias recientes de “Wal-Mart”, ha sido la de expandir sus servicios financieros, desde seguros a préstamos hasta comercializar fármacos y medicinas de bajo coste en sus tiendas, otra estrategia implementada por la compañía ha sido la de renunciar en parte a su estrategia global e intentar adaptarse al mercado local a través de oferta tremendamente segmentada en sus tiendas, segmentación por clientes tipo urbana, geográfica y étnica. Mantenerse en el sector medio, es tremendamente complicado, si no os sugiero mirar el caso de “El Corte Inglés” y otros cadenas que en su día fueron referentes en este país, prácticamente empresas intocables pero que han resultado incapaces de proponer un sistema sostenible de aportar valor, oferta innovadora y alta calidad de servicio al cliente en masa. En el fondo, para mantenerse con éxito en el segmento medio de distribución, es necesario proponer flexibilidad para responder a cambios rápidos en preferencias y en el mercado y sobre todo, una propuesta de valor contundente, diferenciadora y constantemente actualizada hacia el cliente. Una gran cantidad de compañías del sector medio, están dirigiendo sus estrategias hacia las múltiples oportunidades y cambios de tendencias que ofrece el mercado. Cambios demográficos, nuevos estilos de vida centrados alrededor de casa, tasas bajas de interés, han promovido importantes números de facturación en empresas tipo “Ikea” o “Kohl” en USA. Empresas que nunca han vendido muebles, han comenzado a venderlos como “Wal-Mart”, “Costco” o “Target”. Otra estrategia empresarial novedosa ha sido la de volcarse hacia determinados segmentos, como por ejemplo “Best Buy”, que ha introducido ciertas modificaciones en sus tiendas (música ambiente a volumen más bajo, pasillos más anchos, ampliar las zonas de recreo para niños y staff específicamente formado para comunicarse con las mujeres, etc.) con el objetivo de volcarse hacia este segmento que la empresa considera crucial en su estrategia de negocio.